⚡ KEY TAKEAWAYS
ไฮไลต์สำคัญที่คุณต้องรู้
- ด้านวิศวกรรมและความปลอดภัย (Thermal Runaway): แบตเตอรี่รถ EV ยุคใหม่วางแนบชิดใต้ท้องรถแบบ Cell-to-Pack (CTP) เพื่อลดจุดศูนย์ถ่วง
- ด้านต้นทุนและเกณฑ์ Total Loss: แบตเตอรี่ลูกเดียวกินราคา 40% ถึง 50% ของราคารถทั้งคัน (รถ 8 แสน แบตเตอรี่ 3.5–4.5 แสนบาท)
- การเงินและกับดักคนผ่อนรถ (Negative Equity): คนซื้อรถ EV จำนวนมาก 'ดาวน์น้อย ผ่อนนาน' (ดาวน์ 10–15% ผ่อน 72–84 งวด)
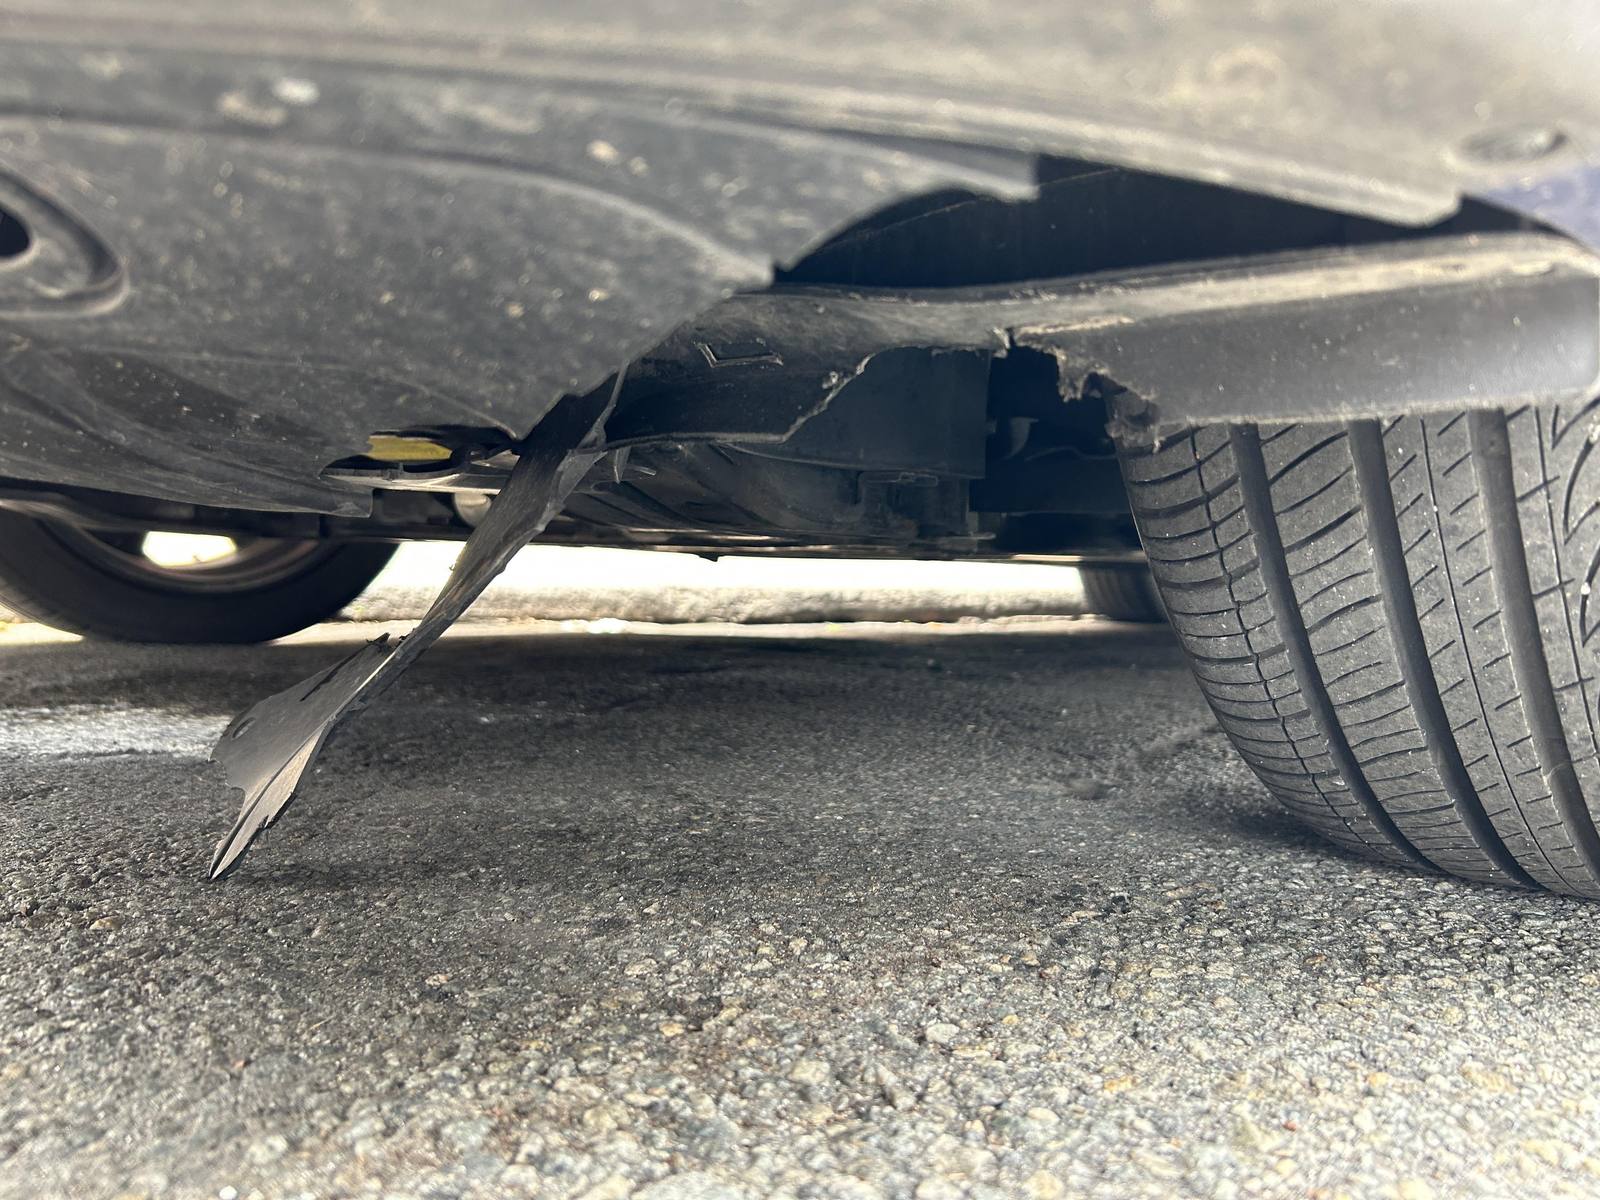
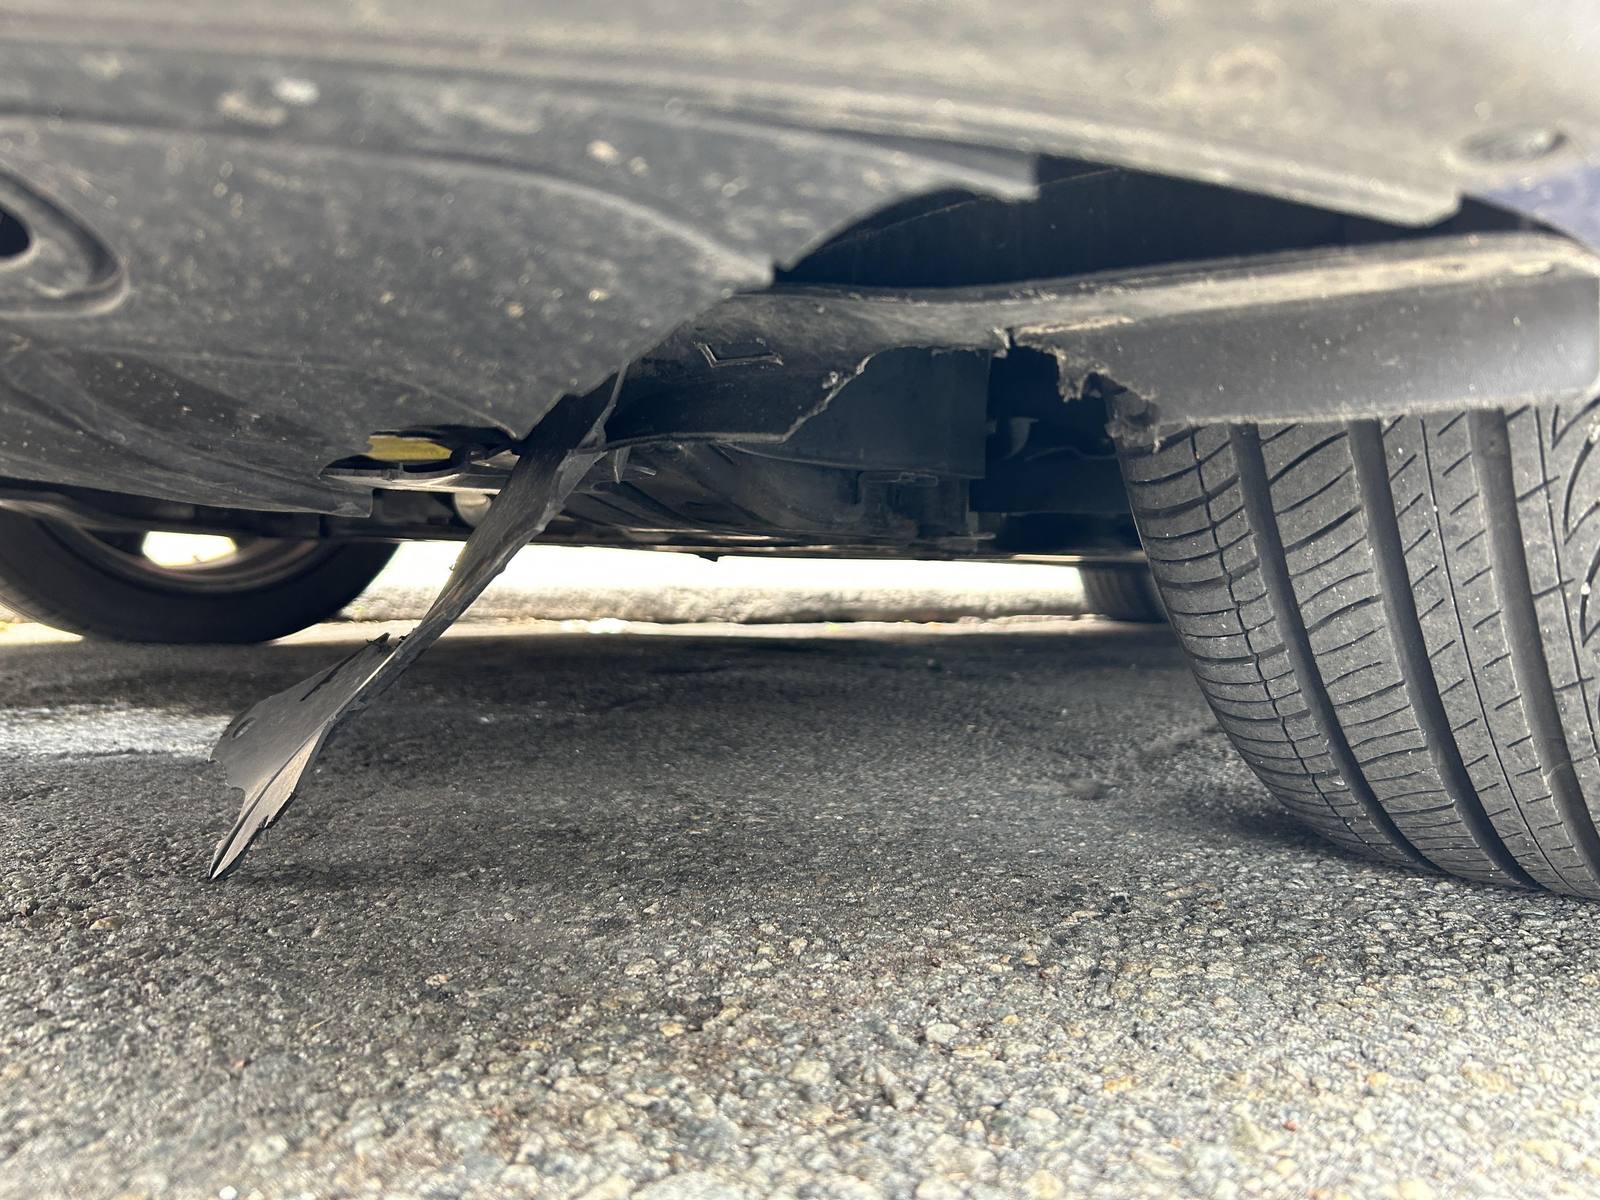
ประเด็นดราม่าที่ผู้ใช้รถ EV กำลังเตือนภัยกันหนัก คือการขับครูดเนินหลังเต่าหรือสะดุดก้อนหินใต้ท้องรถจนเคสแบตเตอรี่บุบเพียง 1–2 มม. แต่ประกันภัยสั่ง 'คืนทุน (Total Loss)' ทันที AutoTech ขอเจาะลึก 5 มิติรอบด้านดังนี้ครับ:
DEEP DIVE ANALYSIS
บทวิเคราะห์เจาะลึก 5 มิติ
01
มิติด้านวิศวกรรมและความปลอดภัย (Thermal Runaway)
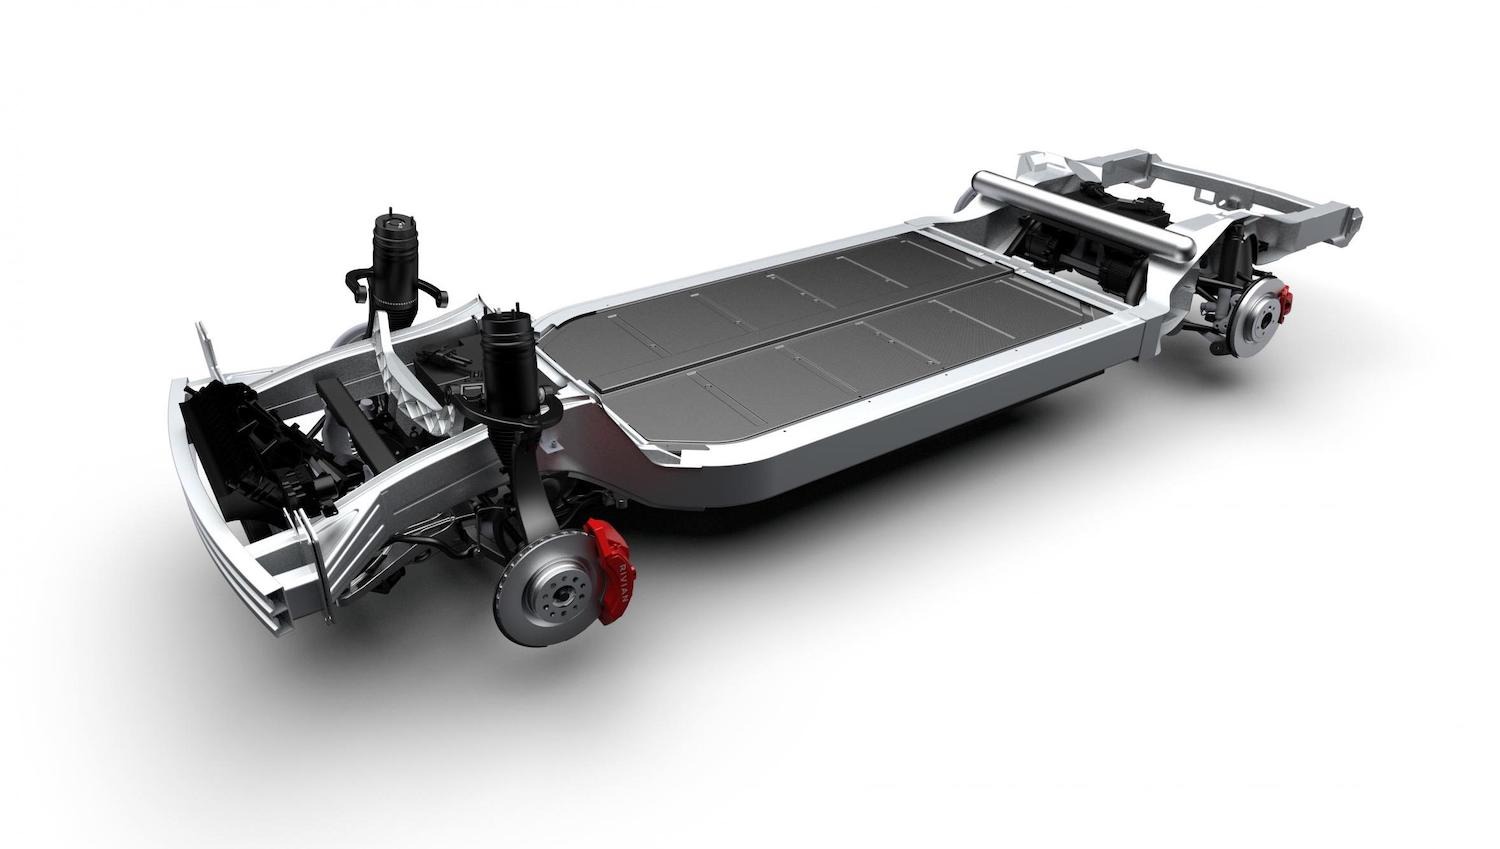
- แบตเตอรี่รถ EV ยุคใหม่วางแนบชิดใต้ท้องรถแบบ Cell-to-Pack (CTP) เพื่อลดจุดศูนย์ถ่วง
- ภายในมีเซลล์ลิเทียมไอออนและท่อระบายความร้อนบางเฉียบ หากเคสด้านล่างยุบตัว อาจกดทับท่อระบายความร้อนหรือเซลล์ด้านใน
- เสี่ยงเกิด 'Thermal Runaway' ลุกไหม้เองได้ นโยบายมาตรฐานของค่ายรถคือ 'ต้องเปลี่ยนยกแพ็กเท่านั้น' ไม่เคาะพ่นสีดัดเคสเด็ดขาด
02
มิติด้านต้นทุนและเกณฑ์ Total Loss
- แบตเตอรี่ลูกเดียวกินราคา 40% ถึง 50% ของราคารถทั้งคัน (รถ 8 แสน แบตเตอรี่ 3.5–4.5 แสนบาท)
- ตามหลักประกันภัย หากค่าซ่อมเกิน 70% ของทุนประกัน จะถูกสั่ง 'คืนทุน (Total Loss)' ทันที
- เมื่อทุนประกันปีที่ 2–3 ลดเหลือ 70–80% ค่าเปลี่ยนแบตเตอรี่จึงทะลุเพดาน ประกันจึงเลือกคืนทุนแทนจ่ายค่าซ่อม
03
มิติการเงินและกับดักคนผ่อนรถ (Negative Equity)
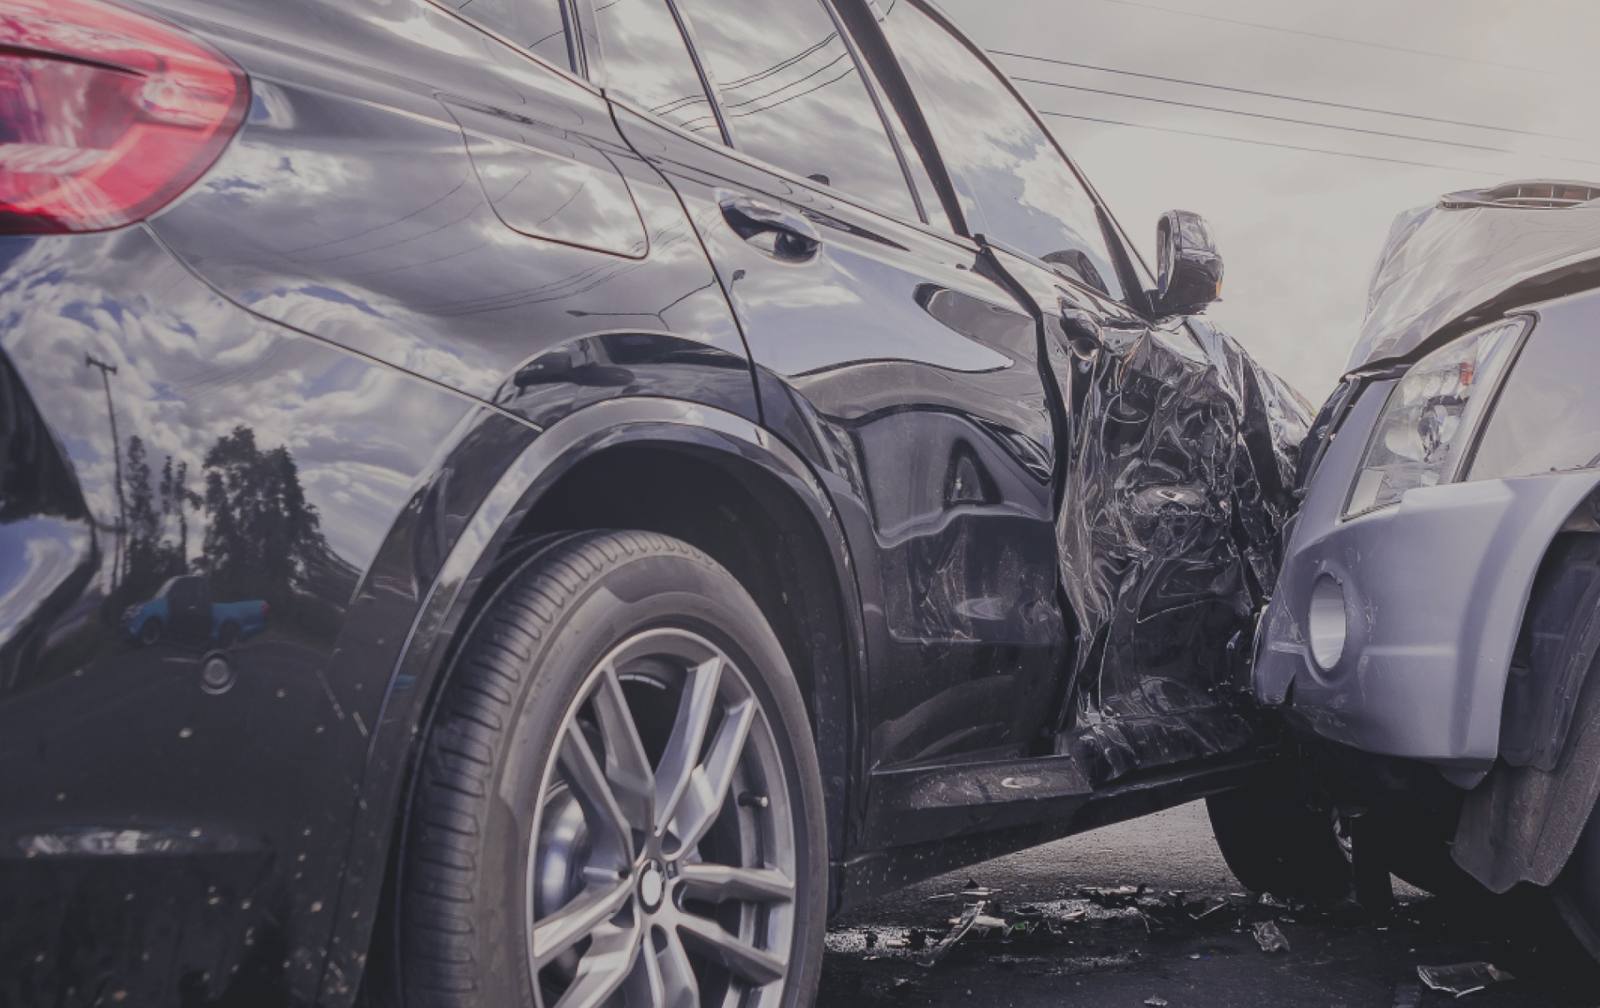
- คนซื้อรถ EV จำนวนมาก 'ดาวน์น้อย ผ่อนนาน' (ดาวน์ 10–15% ผ่อน 72–84 งวด)
- 1–2 ปีแรก ยอดหนี้ค้างไฟแนนซ์ยังสูงกว่าเงินชดเชยทุนประกัน
- เมื่อประกันคืนทุน เงินจะถูกโอนไปปิดไฟแนนซ์โดยตรง หากไม่พอ เจ้าของต้องควักเงินสดจ่ายส่วนต่างหลักแสน ทั้งที่ไม่มีรถขับแล้ว
04
มิติแนวโน้มเบี้ยประกันภัยปีที่ 2–3
- พอร์ตประกันภัย EV มี Loss Ratio สูง ส่งผลให้เบี้ยปีที่ 2–3 ปรับขึ้น 10% ถึง 25% แตะ 35,000–50,000 บาท/ปี
- หลายบริษัทเริ่มใส่เงื่อนไข 'ค่าเสียหายส่วนแรก (Deductible)' แบตเตอรี่ หรือจำกัดวงเงินจ่ายตามอายุใช้งาน
05
มิติทางรอดสำหรับผู้ขับขี่
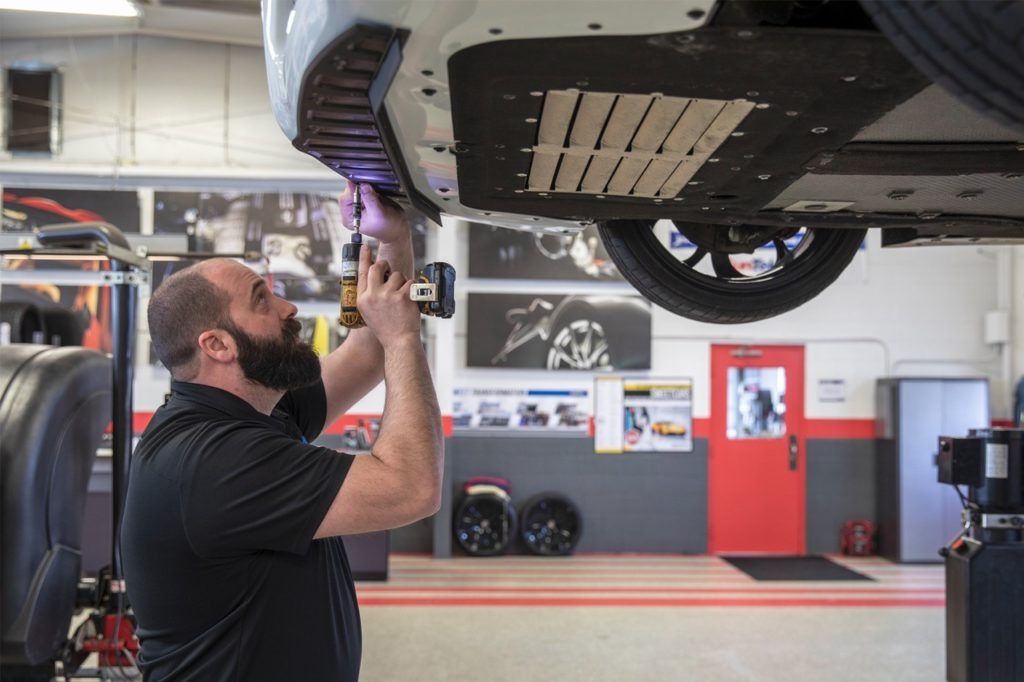
- ติดตั้ง Skid Plate: เสริมแผ่นกันกระแทกใต้ท้องรถหนา 3–4 มม. ทันทีตั้งแต่วันออกรถ
- เช็กสัญญาประกัน: สอบถามให้ชัดเจนว่าคุ้มครองแบตเตอรี่ 100% ตามทุนประกันหรือไม่
- ระวังทางลาดชัน/คอสะพาน: หลีกเลี่ยงการขับกระแทก และหากเกิดเหตุ ให้ถ่ายรูปจุดเกิดเหตุและรอยแผลไว้ทันทีครับ
📸 PHOTO DISPATCH · ภาพเหตุการณ์จริง
ประมวลภาพข่าวจริงและเหตุการณ์สำคัญ
STORY CONTEXT
ทำไมเรื่องนี้ถึงสำคัญ
ติดตั้ง Skid Plate: เสริมแผ่นกันกระแทกใต้ท้องรถหนา 3–4 มม. ทันทีตั้งแต่วันออกรถ เช็กสัญญาประกัน: สอบถามให้ชัดเจนว่าคุ้มครองแบตเตอรี่ 100% ตามทุนประกันหรือไม่
สิ่งที่เรารู้ (What we know)
- ข้อมูลผ่านการตรวจสอบข้อเท็จจริงตามมาตรฐานกองบรรณาธิการ GLOBALWIRE
- มิติวิเคราะห์ครอบคลุมทั้งภูมิรัฐศาสตร์ เทคโนโลยี และผลกระทบต่อไทย
สิ่งที่ยังต้องจับตา (What we don't know)
- การตอบสนองเชิงนโยบายระยะยาวของหน่วยงานกำกับดูแล
ฉากทัศน์ถัดไป (What's next)
- ติดตามแถลงการณ์และการบังคับใช้มาตรการในรอบถัดไป
ข่าวที่เกี่ยวข้อง
เพิ่มเติมจาก GLOBALWIRE01ความลับ 30 ปีที่ค่ายรถไม่ทำอีกแล้ว! ทำไมเครื่องยนต์ 2JZ-GTE ของ Toyota ถึงเป็น 'อมตะ' ทนสถิติโมดิฟายแตะ 1,000 ม้าบนแท่นไดโน02ศึกไฮบริด 3 ค่ายยักษ์ในไทย: Toyota e-CVT vs Honda e:HEV vs BYD DM-i — ระบบไหนประหยัดจริง ทนทาน และคุ้มค่า 10 ปี?03กระแสสวิงกลับ! ไฮบริดและ EREV กวาดยอดขายพุ่งแซงหน้า EV — ค่ายรถชะลอเป้าไฟฟ้า 100% หันมาทุ่มพัฒนาเครื่องยนต์ยุคใหม่