การที่ 4 บริษัทยักษ์ใหญ่ประกันวินาศภัยในเกาหลีใต้พลิกขาดทุนจากการรับประกันภัยรถยนต์เป็นครั้งแรกในรอบ 6 ปี ไม่ใช่แค่ปัญหาภายในประเทศ แต่เป็น "Canary in the Coal Mine" หรือสัญญาณเตือนภัยล่วงหน้าของอุตสาหกรรมยานยนต์และประกันภัยทั่วโลก สรุป 5 มิติสำคัญที่คนใช้รถต้องรู้:
1️⃣ ถอดรหัสตัวเลข FSS: อุบัติเหตุลด แต่ยอดเคลมพุ่งทุบสถิติ
ข้อมูลทางการจาก Financial Supervisory Service (FSS) เผยว่า ในครึ่งแรกของปี 2026 สถิติอุบัติเหตุบนถนนในเกาหลีใต้ลดลง 4.5% แต่ยอดจ่ายค่าสินไหมกลับพุ่งขึ้นกว่า 2.18 แสนล้านวอน ผลักดันให้ Loss Ratio ขยับขึ้นเป็น 84.9% และ Expense Ratio อยู่ที่ 17.0% ส่งผลให้ Combined Ratio พุ่งทะลุ 101.9% เกินจุดคุ้มทุนที่ 100% นั่นหมายความว่า ทุกๆ 100 วอนที่เก็บเบี้ยได้ บริษัทประกันต้องจ่ายออกไปถึง 101.9 วอน
2️⃣ เงินเฟ้อค่าซ่อมไฮเทค (High-Tech Repair Inflation): ADAS & Radar Calibration
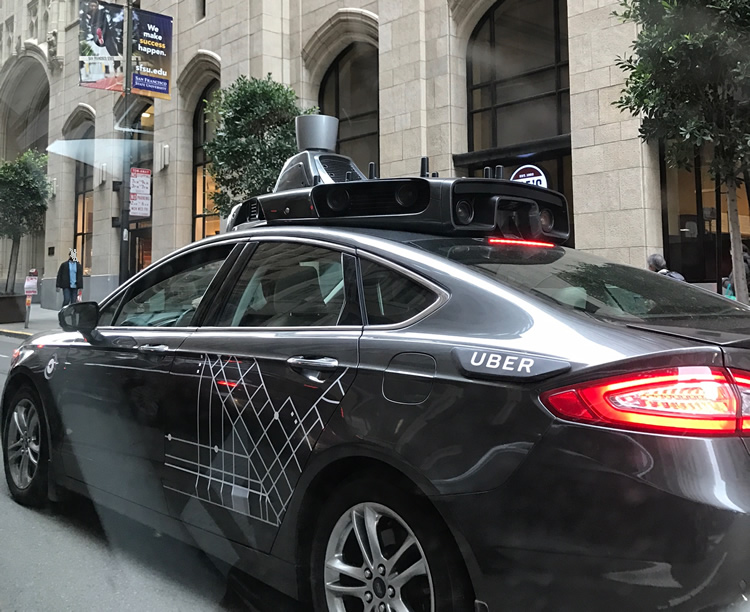
สาเหตุที่ค่าเคลมเฉลี่ยต่อคันพุ่งสูงขึ้นอย่างก้าวกระโดด คือการแพร่หลายของระบบ ADAS (Advanced Driver Assistance Systems) เช่น เซนเซอร์ถอยหลัง, กล้องตรวจจับเลน, และเรดาร์ตรวจจับสิ่งกีดขวางที่ติดตั้งอยู่บริเวณกันชนหน้า-หลัง จากเดิมที่ชนเบาๆ เพียงเคาะพ่นสี แต่ในรถรุ่นใหม่ต้องเปลี่ยนโมดูลเซนเซอร์ยกชุด และต้องนำรถเข้าห้อง Calibration พิเศษเพื่อตั้งค่าศูนย์เรดาร์ ทำให้ค่าแรงและค่าอะไหล่พุ่งสูงขึ้นกว่าเดิม 60-80%
3️⃣ วิกฤตค่าเคลมแบตเตอรี่ EV: ชนจุดเสี่ยงเปลี่ยนยกลูก
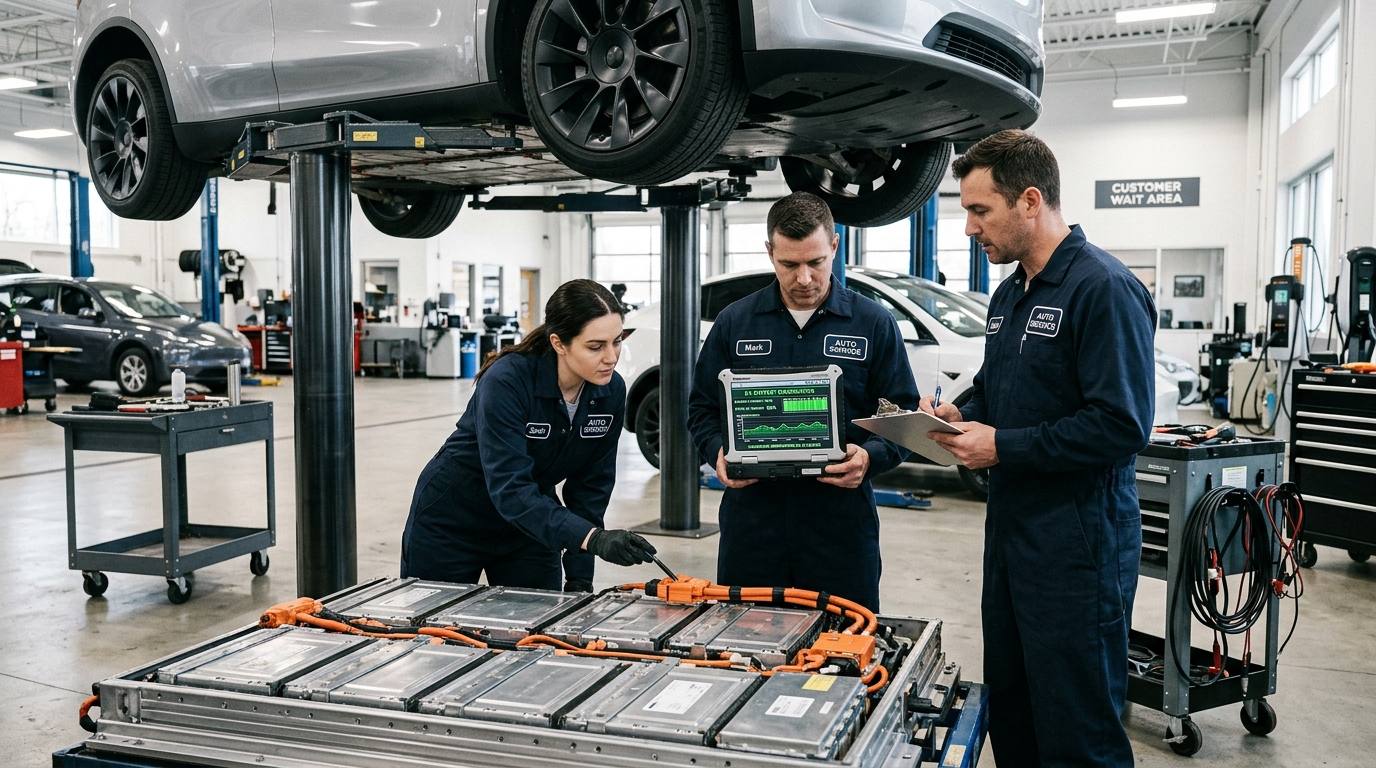
แบตเตอรี่ Traction Battery คิดเป็นสัดส่วนต้นทุน 40-50% ของราคารถยนต์ไฟฟ้า เมื่อเกิดอุบัติเหตุที่กระทบถึงโครงสร้างใต้ท้องรถ แม้เปลือกนอกจะเสียหายเล็กน้อย แต่มาตรฐานความปลอดภัยของบริษัทผู้ผลิตส่วนใหญ่จะแนะนำให้ "เปลี่ยนยกลูก" มากกว่าการซ่อมเฉพาะโมดูล ทำให้ยอดเคลมต่อเคสของรถยนต์ไฟฟ้าสูงกว่ารถยนต์สันดาปทั่วไปถึง 2-3 เท่า
4️⃣ แรงกระแทกสู่ประเทศไทย: ยอดจดทะเบียน EV ทะยาน & ท่าทีของ คปภ.
ประเทศไทยครองแชมป์ยอดขายและยอดจดทะเบียน EV สูงที่สุดในภูมิภาคอาเซียน บริษัทประกันภัยในไทยจึงเริ่มเผชิญกับคลื่นต้นทุนแบบเดียวกับเกาหลีใต้ โดยสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ได้เร่งออกเกณฑ์ควบคุมกรมธรรม์ประกันภัยรถยนต์ไฟฟ้าเพื่อควบคุมความเสี่ยง ส่งผลให้ผู้ใช้รถ EV ในไทยเริ่มเผชิญกับอัตราเบี้ยประกันภัยที่สูงขึ้น และเงื่อนไขที่รัดกุมกว่ารถยนต์น้ำมัน
5️⃣ เช็กลิสต์สำหรับเจ้าของรถ: เตรียมตัวอย่างไรไม่ให้เบี้ยพุ่ง?
• ตรวจสอบเงื่อนไขความคุ้มครองแบตเตอรี่: เลือกกรมธรรม์ที่ระบุอัตราการชดเชยแบตเตอรี่อย่างชัดเจน
• รักษาสิทธิลดหย่อนประวัติดี: ขับขี่ปลอดภัยเพื่อสะสมส่วนลดเบี้ยประวัติดี (No Claim Bonus) สูงสุดถึง 50%
• เปรียบเทียบแผนประกันภัยก่อนต่ออายุทุกครั้ง: แต่ละบริษัทมีนโยบายรับประกันและส่วนลดสำหรับรถยนต์ไฮเทคต่างกัน
🔗 สำหรับท่านที่กำลังจะต่ออายุประกันภัยรถยนต์ หรือกำลังมองหาแผนประกันที่คุ้มครอง EV และระบบเซนเซอร์อัจฉริยะอย่างครอบคลุมในราคาที่คุ้มค่า สามารถเช็กเบี้ยและเปรียบเทียบแผนประกันจากกว่า 30 บริษัทชั้นนำได้ที่นี่:
👉 https://www.moneyinsure.th/compare-auto-ev?ref=globalwire_autotech
#AutoTech #GLOBALWIRE #ประกันภัยรถยนต์ #รถEV #เบี้ยประกัน #เปรียบเทียบประกัน
ประมวลภาพข่าวจริงและเหตุการณ์สำคัญ
STORY CONTEXT
ทำไมเรื่องนี้ถึงสำคัญ
การติดตามมิตินโยบายและเทคโนโลยีมีความสำคัญต่อการวางแผนรับมือและการตัดสินใจเชิงยุทธศาสตร์ของผู้บริโภคและธุรกิจไทย
สิ่งที่เรารู้ (What we know)
- ข้อมูลผ่านการตรวจสอบข้อเท็จจริงตามมาตรฐานกองบรรณาธิการ GLOBALWIRE
- มิติวิเคราะห์ครอบคลุมทั้งภูมิรัฐศาสตร์ เทคโนโลยี และผลกระทบต่อไทย
สิ่งที่ยังต้องจับตา (What we don't know)
- การตอบสนองเชิงนโยบายระยะยาวของหน่วยงานกำกับดูแล
ฉากทัศน์ถัดไป (What's next)
- ติดตามแถลงการณ์และการบังคับใช้มาตรการในรอบถัดไป