ไฮไลต์สำคัญที่คุณต้องรู้
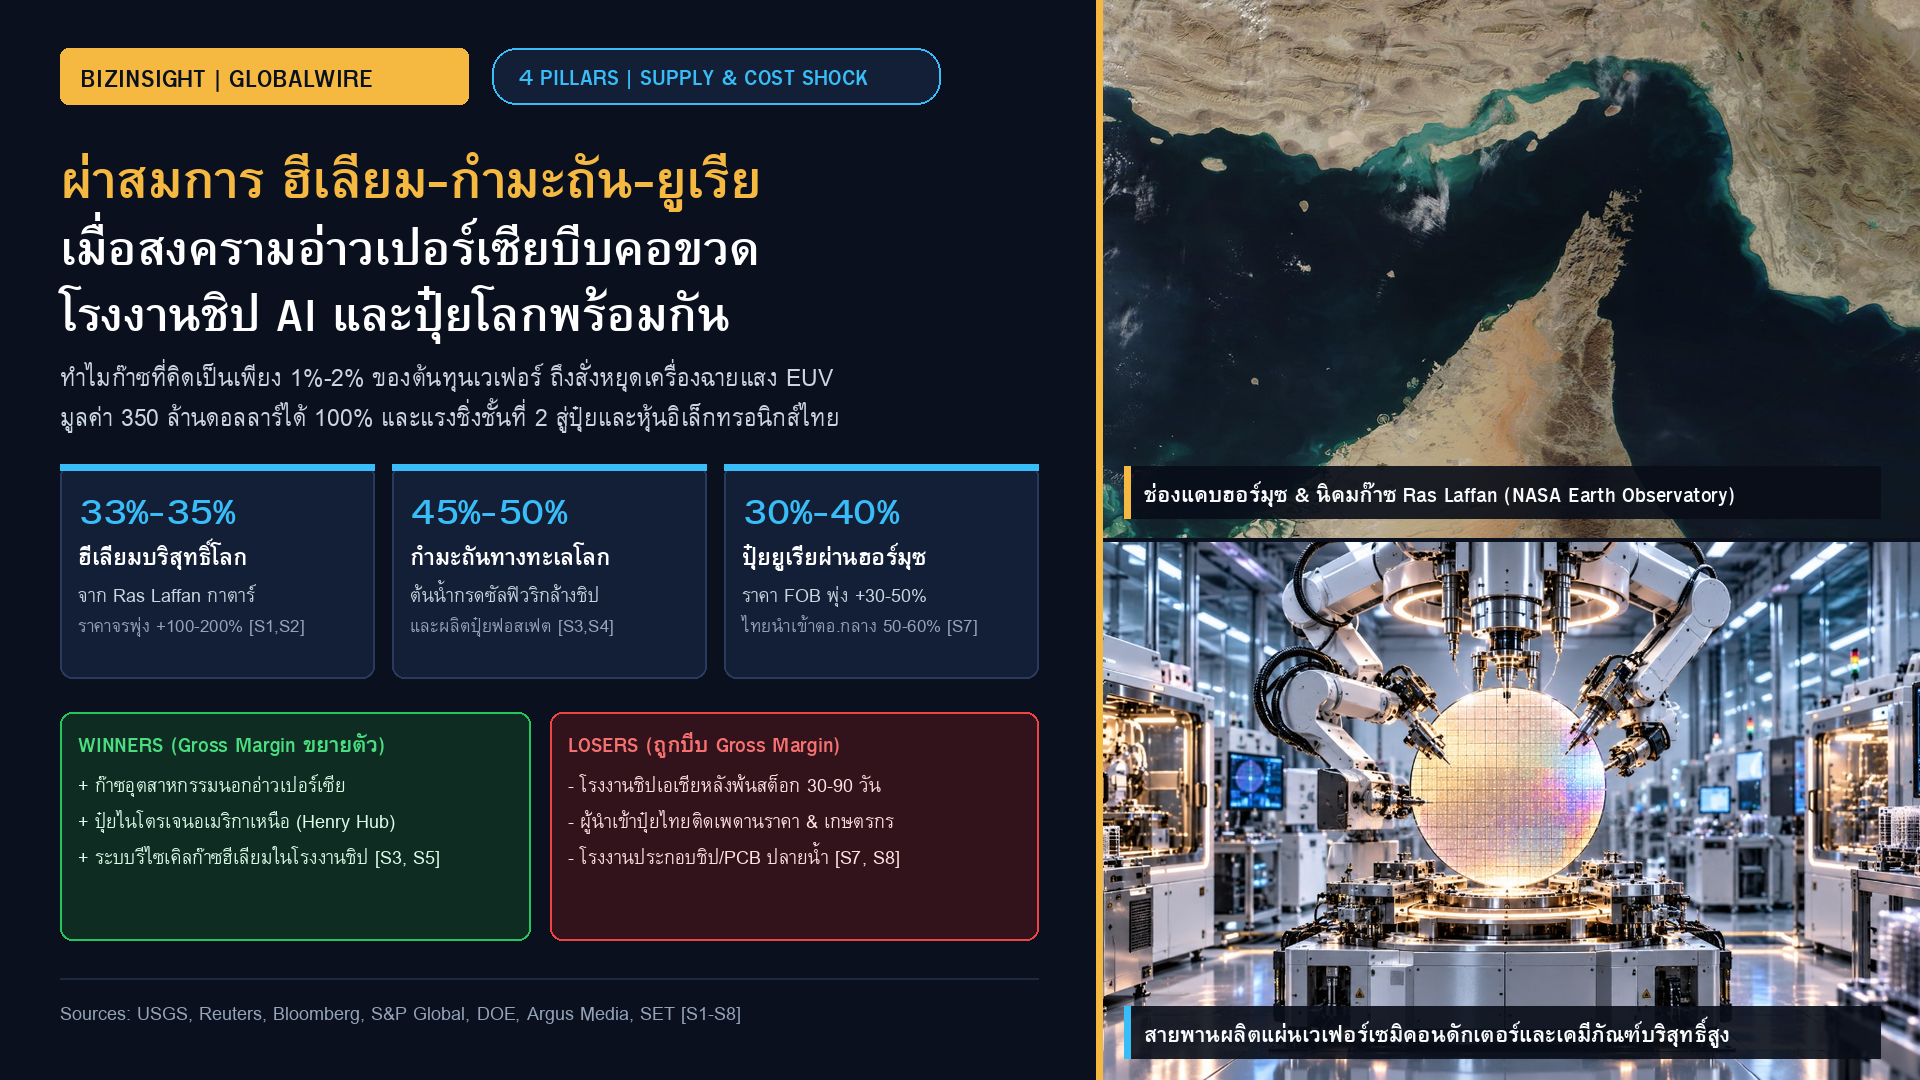
- กาตาร์ครองซัพพลายฮีเลียมบริสุทธิ์ 33%–35% ของโลก (นิคม Ras Laffan) แม้ก๊าซและเคมีภัณฑ์คิดเป็นเพียง 1%–2% ของต้นทุนผลิตเวเฟอร์ แต่ถ้าขาดฮีเลียมหล่อเย็น เครื่องฉายแสง EUV มูลค่า 350 ล้านดอลลาร์ต้องหยุดเดินเครื่อง 100% ทันที [S1, S2, S3]
- อ่าวเปอร์เซียครองสัดส่วน 45%–50% ของการค้ากำมะถันทางทะเลโลก และ 30%–40% ของการค้าปุ๋ยยูเรียผ่านช่องแคบฮอร์มุซ ดันคาดการณ์ราคายูเรีย FOB พุ่งขึ้น 30%–50% ($460–$520/ตัน) [S4, S5]
- Winners คือกลุ่มก๊าซอุตสาหกรรมนอกอ่าวเปอร์เซีย (Linde, Air Liquide, Air Products), ปุ๋ยไนโตรเจนอเมริกาเหนือ (CF Industries, Nutrien) และระบบรีไซเคิลก๊าซในโรงงานชิป ส่วน Losers คือโรงงานชิปเอเชียหลังพ้นสต็อก 30–90 วัน ผู้นำเข้าปุ๋ยไทยที่ติดเพดานราคาควบคุม และโรงงานประกอบชิป/PCB ปลายน้ำ [S3, S5, S7, S8]
เครื่องฉายแสงชิปขั้นสูง (EUV Lithography) มูลค่าเครื่องละกว่า 350 ล้านดอลลาร์สหรัฐ ในห้องปลอดเชื้อของไต้หวันและเกาหลีใต้ กับกระสอบปุ๋ยยูเรียสูตร 46-0-0 น้ำหนัก 50 กิโลกรัมในยุ้งฉางของชาวนาไทย ดูเผินๆ เหมือนอยู่คนละโลก แต่ในความเป็นจริง สินค้าทั้งสองชิ้นนี้ผูกติดอยู่กับท่อส่งก๊าซธรรมชาติจุดเดียวกันในอ่าวเปอร์เซีย [S1, S3, S7]
การโจมตีและประกาศเหตุสุดวิสัย (Force Majeure) ที่นิคมอุตสาหกรรม Ras Laffan ของกาตาร์ ควบคู่กับการชะงักงันของเส้นทางเดินเรือผ่านช่องแคบฮอร์มุซ ได้เข้าไปบีบคอขวดวัตถุดิบผลพลอยได้จากก๊าซธรรมชาติ 3 ชนิดที่โลกหาแหล่งทดแทนทันทีไม่ได้ ได้แก่ (1) ก๊าซฮีเลียมบริสุทธิ์พิเศษ 6N ซึ่งกาตาร์ครองซัพพลาย 33%–35% ของโลก (2) กำมะถัน ซึ่งอ่าวเปอร์เซียครองสัดส่วนการค้าทางทะเล 45%–50% ของโลก ใช้ทำกรดซัลฟิวริกบริสุทธิ์ล้างเวเฟอร์ชิปและผลิตปุ๋ยฟอสเฟต และ (3) ปุ๋ยยูเรีย ซึ่ง 30%–40% ของการค้าทางทะเลโลกต้องผ่านช่องแคบฮอร์มุซ [S1, S2, S4]
ในสมการต้นทุนโรงงานชิป (Unit Economics) ก๊าซฮีเลียมและเคมีภัณฑ์คิดเป็นเพียง 1%–2% ของต้นทุนการผลิตแผ่นเวเฟอร์ทั้งหมด แต่เป็นคอขวดที่ไร้สารทดแทน เมื่อโควตาส่งมอบถูกตัดลง 20%–30% และราคาฮีเลียมตลาดจรพุ่งขึ้น 100%–200% (2–3 เท่า) โรงงานหล่อเวเฟอร์แถวหน้ายังประคองตัวได้ด้วยสต็อกสำรอง 30–90 วัน และอำนาจการตั้งราคา (Pricing Power) ขณะที่โรงงานเกรดรองและผู้ประกอบชิปปลายน้ำต้องแบกรับแรงบีบของอัตรากำไรขั้นต้น (Gross Margin Squeeze) [S2, S3, S8]
ในสายพานปุ๋ยเคมี ก๊าซธรรมชาติคิดเป็น 70%–80% ของต้นทุนเงินสดในการผลิตแอมโมเนียและยูเรีย นักวิเคราะห์ CRU Group และ EPRINC ประเมินว่าราคายูเรีย FOB ตะวันออกกลางจะปรับตัวขึ้น 30%–50% (จาก 320–350 ดอลลาร์ สู่ 460–520 ดอลลาร์ต่อตัน) ส่งผลกระทบชิ่งชั้นที่ 2 สู่ประเทศไทยซึ่งนำเข้าปุ๋ยเคมีเกือบ 100% (5.0–5.5 ล้านตัน/ปี) และพึ่งพายูเรียจากตะวันออกกลางถึง 50%–60% ทำให้ผู้นำเข้าเผชิญภาวะต้นทุนนำเข้าพุ่งเร็วกว่าการปรับเพดานราคาควบคุมของกรมการค้าภายใน ขณะที่เกษตรกรต้องรับภาระค่าปุ๋ยที่คิดเป็น 25%–35% ของต้นทุนเพาะปลูก [S4, S5, S7]
STORY CONTEXT
ทำไมเรื่องนี้ถึงสำคัญ
เกิดผลกระทบชิ่งชั้นที่ 2 (Second-Order Impact) ใน 2 อุตสาหกรรมหลักของไทย: (1) ภาคเกษตรและผู้นำเข้าปุ๋ยเคมีที่พึ่งพายูเรียจากซาอุดีอาระเบียและกาตาร์ถึง 50%–60% เผชิญภาวะต้นทุนนำเข้าและค่าระวางเรือพุ่งขึ้นเร็วกว่าเพดานราคาขายปลีกที่กรมการค้าภายในควบคุม (Margin Squeeze) และ (2) กลุ่มชิ้นส่วนอิเล็กทรอนิกส์ในตลาดหุ้นไทย (DELTA, HANA, KCE) ที่ต้องจับตาระยะเวลาสต็อกสำรองฮีเลียม 30–90 วันของโรงงานหล่อเวเฟอร์ต้นน้ำในไต้หวันและเกาหลีใต้ เพราะหากยืดเยื้อเกิน 1 ไตรมาส ต้นทุนแผ่นเวเฟอร์และเคมีภัณฑ์กัดแผ่นวงจรจะขยับขึ้น 5%–12% [S3, S7, S8]