ไฮไลต์สำคัญที่คุณต้องรู้
- สหรัฐฯ ศึกษามาตรการแบนส่งออกดีเซล: ทรัมป์หนุนแนวคิดสกัดการส่งออกเพื่อดึงราคาหน้าปั๊มในประเทศลงก่อนศึกเลือกตั้งกลางเทอม ขณะที่คลังสหรัฐฯ ศึกษาทั้ง Full และ Partial Ban แต่ยังไม่มีคำสั่งลงนามบังคับใช้จริง
- ข้อจำกัดโรงกลั่นและผลกระทบย้อนศร: AFPM และแบบจำลอง S&P Global CERA ชี้ว่าหากสั่งแบนเต็มรูปแบบ โรงกลั่นสหรัฐฯ อาจต้องลด crude runs ถึง 1.9 ล้าน b/d และลดผลผลิตเบนซิน 750,000 b/d เสี่ยงดึงราคาเชื้อเพลิงอื่นพุ่งแทน
- ฉากทัศน์ชะตากรรมดีเซลไทย: ณ ราคาประกาศใหม่ 41.44 บาท/ลิตร (มีผล 24 ก.ย.) ในฉากทัศน์ที่กองทุนน้ำมันฯ ที่ติดลบกว่า 9.2 หมื่นล้านบาท ยุติการชดเชย B7 ทั้งหมด (4.43 บาท/ลิตร) ราคามีโอกาสขยับแตะ 45.87 บาท/ลิตร และหากรวมผลกระทบจากตลาดโลกตึงตัว จึงมีความเสี่ยงที่จะเข้าใกล้กรอบ 45–50 บาท/ลิตร
กระแสความตื่นตระหนกในตลาดพลังงานโลกปะทุขึ้นอีกครั้ง เมื่ออดีตประธานาธิบดี โดนัลด์ ทรัมป์ ออกมาระบุว่าตนเองได้เสนอให้พิจารณาไม่ส่งออกน้ำมันดีเซลออกจากสหรัฐฯ โดยให้เหตุผลว่าสหรัฐฯ มีศักยภาพในการผลิตดีเซลได้ในปริมาณมาก และไม่ควรส่งออกไปต่างประเทศในขณะที่ผู้บริโภค เกษตรกร และผู้ประกอบการรถบรรทุกในประเทศต้องแบกรับภาระราคาน้ำมันระดับสูง โดย สกอตต์ เบสเซนต์ (Scott Bessent) รัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ ยืนยันว่าฝ่ายบริหารกำลังอยู่ระหว่างการศึกษาความเป็นไปได้ทั้งในรูปแบบการห้ามส่งออกทั้งหมด (Full Export Ban) และการจำกัดการส่งออกบางส่วน (Partial Export Ban) แม้ในปัจจุบันจะยังไม่มีคำสั่งฝ่ายบริหารบังคับใช้จริงออกมาก็ตาม
ข้อมูลจาก S&P Global Energy และสำนักงานสารสนเทศด้านการพลังงานของสหรัฐฯ (EIA) ระบุว่า สหรัฐฯ มีปริมาณส่วนเกินการผลิตน้ำมันดีเซล (Distillate Surplus) ราว 1.4 ล้านบาร์เรลต่อวัน ขณะที่ตัวเลขการส่งออกจริงในเดือนสิงหาคมแตะระดับ 1.6 ล้านบาร์เรลต่อวัน และสัปดาห์สิ้นสุด 11 กันยายน 2569 อยู่ที่ 1.614 ล้านบาร์เรลต่อวัน ทำให้สหรัฐฯ ครองบทบาทเป็นผู้ส่งออกน้ำมันกลั่นรายใหญ่ที่สุดแห่งหนึ่งของโลก หากปริมาณดังกล่าวหายไปจากตลาดสากล จะสร้างแรงกระแทกอย่างรุนแรงต่อประเทศคู่ค้าทันที
อย่างไรก็ตาม สมาคมผู้ผลิตเชื้อเพลิงและปิโตรเคมีแห่งอเมริกา (AFPM) และสถาบันปิโตรเลียมอเมริกา (API) ได้ออกมาคัดค้านแนวคิดดังกล่าวอย่างหนักแน่น โดยอธิบายว่าโรงกลั่นในแถบอ่าวเม็กซิโก (US Gulf Coast) ผลิตผลิตภัณฑ์ส่วนเกินเกินกว่าความต้องการบริโภคในภูมิภาค และด้วยข้อจำกัดทางโครงสร้างพื้นฐานด้านท่อขนส่ง ทำให้ไม่สามารถลำเลียงน้ำมันส่วนเกินทั้งหมดกลับเข้าไปป้อนตลาดในประเทศได้ หากมีการสั่งห้ามส่งออก โรงกลั่นจะต้องเผชิญปัญหาถังเก็บน้ำมันเต็ม และถูกบีบให้ต้องปรับลดกำลังการกลั่น (Cut Runs) ลง
สอดคล้องกับการวิเคราะห์แบบจำลองของ S&P Global Energy CERA ที่ประเมินว่า หากสหรัฐฯ บังคับใช้ Full Export Ban จริง โรงกลั่นสหรัฐฯ อาจต้องปรับลด crude runs ลงสูงถึง 1.9 ล้านบาร์เรลต่อวัน หรือคิดเป็นราว 12% ของกำลังการกลั่นทั้งประเทศ ซึ่งจะส่งผลให้ผลผลิตน้ำมันเบนซินลดลงตามไปด้วยสูงสุดถึง 750,000 บาร์เรลต่อวัน กลายเป็นผลกระทบย้อนศรที่ทำให้ราคาเชื้อเพลิงชนิดอื่นในสหรัฐฯ พุ่งสูงขึ้นแทน
ในมิติตลาดโลก ตลาดยุโรปซึ่งอยู่ในภาวะขาดแคลนเชิงโครงสร้าง (Structurally Short) และพึ่งพาการนำเข้าดีเซลจากสหรัฐฯ เป็นหลัก นับตั้งแต่การตัดลดการนำเข้าพลังงานจากรัสเซีย จะได้รับแรงกดดันด้านราคาสูงสุด โดยสัญญาณล่วงหน้าสะท้อนออกมาแล้วจากส่วนต่างค่าการกลั่นดีเซลยุโรป (European Gasoil Crack Spread) ที่พุ่งขึ้นทำสถิติสูงสุดเป็นประวัติการณ์ที่ราว 95 ดอลลาร์ต่อบาร์เรล และหากยุโรปจำเป็นต้องดึงคาร์โก้น้ำมันจากเอเชียไปชดเชย ก็อาจส่งผลกระทบต่อเนื่องเป็นโดมิโน่ดันราคาอ้างอิงดีเซลตลาดสิงคโปร์ (MOPS) และ Asian Diesel Crack Spread ให้ปรับตัวสูงขึ้นตาม
สำหรับประเทศไทย ผลกระทบจะส่งผ่านมายังภาระการเงินของกองทุนน้ำมันเชื้อเพลิงอย่างหลีกเลี่ยงไม่ได้ ข้อมูลทางการจากสำนักงานกองทุนน้ำมันเชื้อเพลิง (สกนช.) ณ วันที่ 20 กันยายน 2569 ยืนยันว่า ฐานะกองทุนน้ำมันฯ ติดลบสุทธิสูงถึง 92,286 ล้านบาท (แบ่งเป็นบัญชีน้ำมันติดลบ 52,256 ล้านบาท และบัญชีก๊าซ LPG ติดลบ 40,030 ล้านบาท) โดยมีรายงานว่าฐานะกองทุนลดลงต่อเนื่องราว 700 ล้านบาทต่อวัน ล่าสุด คณะกรรมการบริหารกองทุนน้ำมันเชื้อเพลิง (กบน.) จึงมีมติปรับขึ้นราคาขายปลีกดีเซล B7 อีก 0.75 บาทต่อลิตร เป็น 41.44 บาทต่อลิตร มีผลในวันที่ 24 กันยายน 2569 เวลา 05.00 น. โดยกองทุนยังคงต้องแบกภาระชดเชยราคา B7 อยู่ที่ 4.43 บาทต่อลิตร
ในการวิเคราะห์ฉากทัศน์ความเสี่ยง (Scenario Analysis) หากกองทุนน้ำมันฯ ประสบปัญหาขาดสภาพคล่องจนจำเป็นต้องยุติการชดเชยราคา B7 ทั้งหมด โดยที่ตัวแปรต้นทุนและภาษีอื่นไม่เปลี่ยนแปลง ราคาขายปลีกหน้าปั๊มจะขยับขึ้นไปอยู่ที่ประมาณ 45.87 บาทต่อลิตรทันที และหากเผชิญแรงกดดันซ้ำเติมจากราคาเนื้อน้ำมันในตลาดโลกที่ตึงตัวขึ้นตามสมมติฐานการแบนส่งออกของสหรัฐฯ ราคาดีเซลในไทยก็มีความเสี่ยงเชิงโครงสร้างที่จะขยับเข้าใกล้กรอบ 45–50 บาทต่อลิตร ซึ่งจะส่งผลกระทบโดยตรงต่อต้นทุนภาคการขนส่ง โลจิสติกส์ ภาคการเกษตร และราคาสินค้าอุปโภคบริโภค (ทั้งนี้ ข้อมูล กฟผ. ก.ค. 2569 ระบุว่าไทยใช้ดีเซลผลิตไฟฟ้าเพียง 0.04% จึงไม่กระทบต่อต้นทุนค่าไฟโดยตรง)
DEEP DIVE ANALYSIS
บทวิเคราะห์เจาะลึก 5 มิติ
มิติภาพรวมสถานการณ์ (Overview): ข้อเสนอปิดก๊อกดีเซลสหรัฐฯ
- ทรัมป์ส่งสัญญาณหนุนการจำกัดหรือห้ามส่งออกดีเซล เพื่อดึงราคาหน้าปั๊มในประเทศลง
- รมว.คลัง Scott Bessent ยืนยันฝ่ายบริหารกำลังศึกษาทั้ง Full และ Partial Export Ban
- ย้ำสถานะทางกฎหมาย: ปัจจุบันยังเป็นเพียงขั้นตอนการศึกษา ยังไม่มีการลงนามคำสั่งแบนออกมาจริง
- สหรัฐฯ มีส่วนเกินการผลิตดีเซลราว 1.4 ล้าน b/d ขณะที่ยอดส่งออกจริงในเดือน ส.ค. 2569 สูงถึง 1.6 ล้าน b/d (EIA)
มิตินโยบายและการเมืองสหรัฐฯ (Policy & Politics): แรงจูงใจก่อนเลือกตั้งกลางเทอม
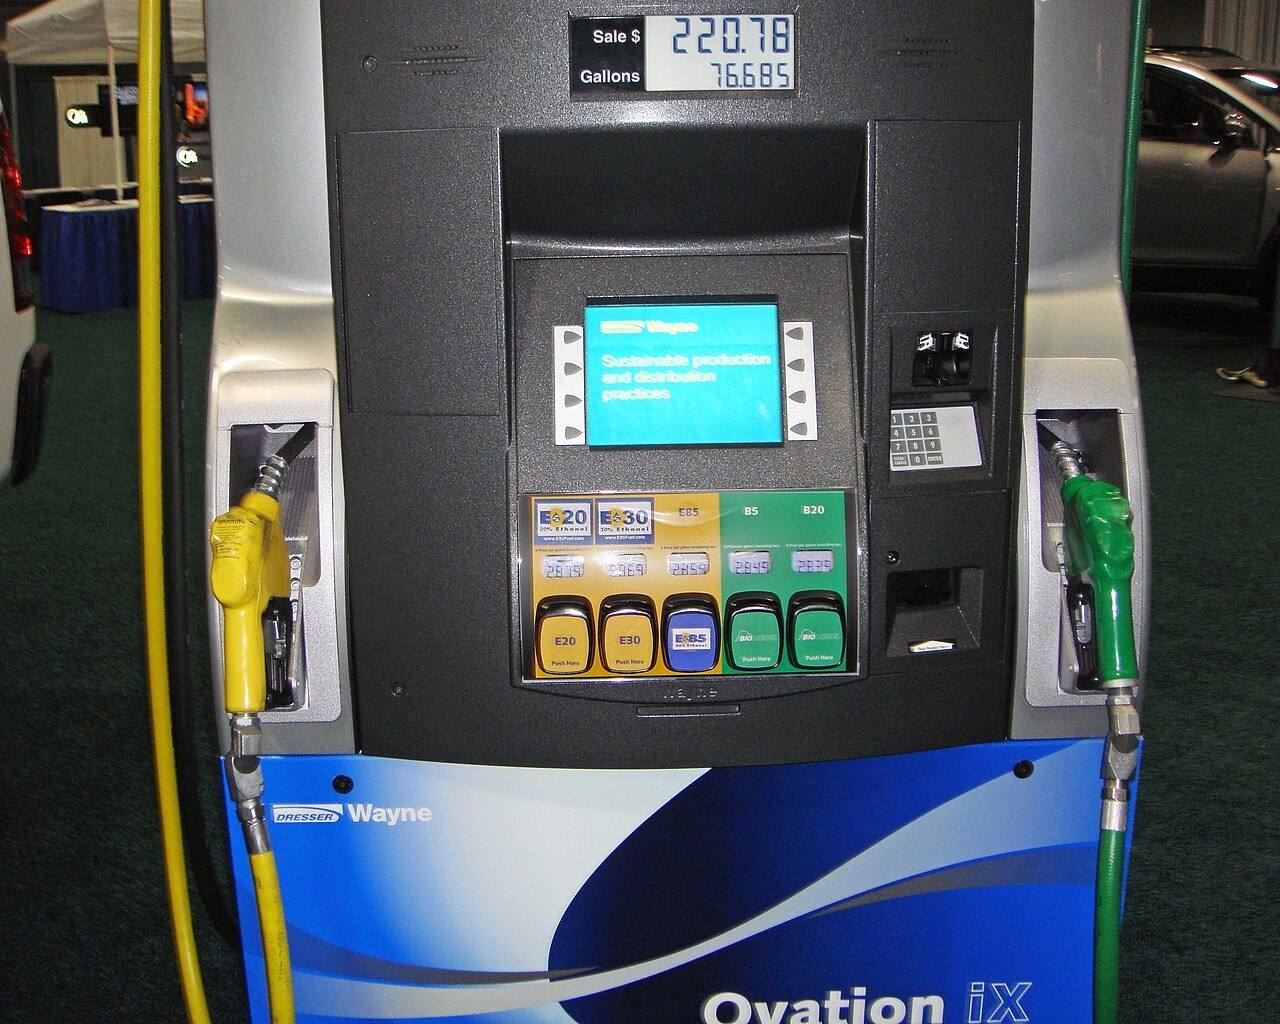
- แรงขับเคลื่อนหลักมาจากแรงกดดันทางการเมือง ท่ามกลางความไม่พอใจของกลุ่มเกษตรกรและผู้ขับรถบรรทุกต่อราคาเชื้อเพลิง
- ฝ่ายการเมืองพยายามแสวงหามาตรการเร่งด่วนเพื่อกดราคาพลังงานหน้าปั๊มให้ลดลงก่อนการเลือกตั้ง Midterm
- ถูกวิพากษ์วิจารณ์ว่าเป็นการใช้นโยบายแบบฉาบฉวยที่อาจก่อผลข้างเคียงระยะยาวต่อเสถียรภาพอุตสาหกรรมพลังงาน
มิติห่วงโซ่อุปทานและโรงกลั่น (Supply Chain & Refineries): คอขวดโครงสร้างพื้นฐาน
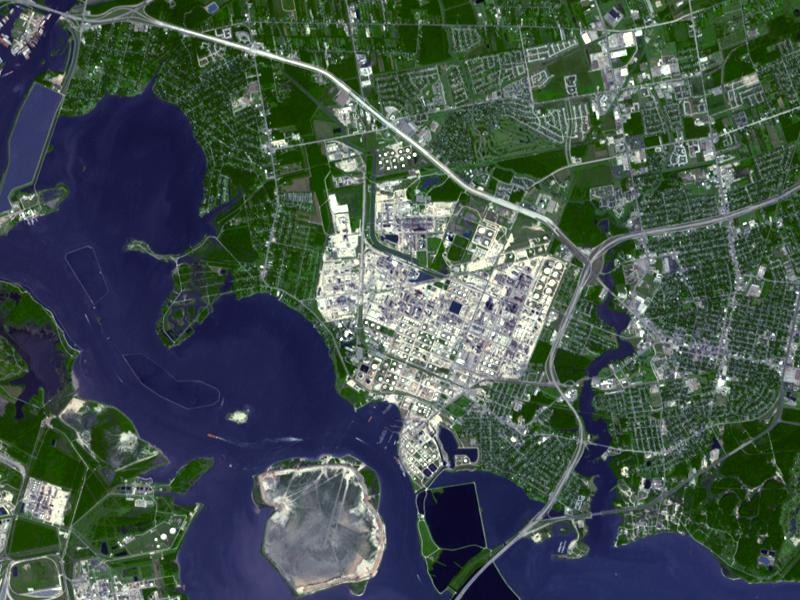
- AFPM และ API คัดค้านชัดเจน ชี้ว่าโรงกลั่น US Gulf Coast ผลิตเกินความต้องการในภูมิภาค และท่อส่งมีขีดจำกัดไม่สามารถนำน้ำมันกลับเข้าประเทศได้หมด
- หากส่งออกไม่ได้ ถังเก็บน้ำมันจะล้นจนบีบให้โรงกลั่นต้องลดกำลังการผลิต (Cut Runs)
- S&P Global CERA ประเมินว่า Full Ban อาจทำให้โรงกลั่นสหรัฐฯ ต้องลด crude runs ถึง 1.9 ล้าน b/d (~12% throughput) และลดการผลิตเบนซินลงสูงสุด 750,000 b/d เสี่ยงดันราคาเบนซินพุ่งสวนทาง
มิติตลาดโลกและผลกระทบต่อไทย (Global Markets & Thailand Impact): จาก Crack Spread สู่กระเป๋าเงินไทย
- ตลาดยุโรปขาดแคลนเชิงโครงสร้าง (Structurally Short) ได้รับแรงกดดันสูงสุด ส่งผลให้ European Gasoil Crack พุ่งแตะระดับสถิติราว $95/bbl
- ฉากทัศน์ตลาดสิงคโปร์: หากยุโรปหันมาดึงสต็อกเอเชีย อาจดันราคาอ้างอิงดีเซลสิงคโปร์ (MOPS) และ Asian crack spread ให้สูงขึ้น
- ฐานะกองทุนน้ำมันเชื้อเพลิงไทย (สกนช. ณ 20 ก.ย. 2569): ติดลบสุทธิ -92,286 ล้านบาท (น้ำมัน -52,256 ล้านบาท, LPG -40,030 ล้านบาท) ภาระลดลงราว 700 ล้านบาท/วัน
- มติ กบน. ปรับราคาดีเซล B7 ขึ้นเป็น 41.44 บาท/ลิตร มีผล 24 ก.ย. 2569 เวลา 05.00 น. โดยกองทุนยังคงชดเชยอยู่ที่ 4.43 บาท/ลิตร
- Scenario Analysis: หากยกเลิกเงินชดเชย 4.43 บาททั้งหมด ราคาดีเซลไทยจะขึ้นไปแตะ 45.87 บาท/ลิตร และหากรวมผลกระทบจากตลาดโลก จึงมีความเสี่ยงที่จะเข้าใกล้กรอบ 45–50 บาท/ลิตร
- ผลกระทบภาคเศรษฐกิจ: ข้อมูล กฟผ. ระบุไทยใช้ดีเซลผลิตไฟฟ้าเพียง 0.04% ผลกระทบจึงพุ่งเป้าไปที่ค่าขนส่ง โลจิสติกส์ เกษตร และราคาสินค้าอุปโภคบริโภคเป็นหลัก
มิติความเสี่ยงภูมิรัฐศาสตร์ (Geopolitical Risk): ผลกระทบต่อความสัมพันธ์พันธมิตร
- นักวิเคราะห์เตือนว่าการใช้นโยบายกีดกันพลังงานฝ่ายเดียว อาจบั่นทอนความน่าเชื่อถือของสหรัฐฯ ในฐานะซัพพลายเออร์พลังงานหลักของชาติตะวันตก
- ยุโรปที่ยอมลดการพึ่งพารัสเซียและหันมาพึ่งพาสหรัฐฯ อาจเผชิญวิกฤตความมั่นคงพลังงานซ้ำซ้อน
- เสี่ยงกระตุ้นให้เกิดความตึงเครียดทางการค้าและมาตรการตอบโต้ในเวทีเศรษฐกิจระหว่างประเทศ
ประมวลภาพข่าวจริงและเหตุการณ์สำคัญ
STORY CONTEXT
ทำไมเรื่องนี้ถึงสำคัญ
การถกเถียงเรื่อง Diesel Export Ban ในวอชิงตันสะท้อนให้เห็นว่า นโยบายพลังงานของมหาอำนาจโลกกำลังถูกขับเคลื่อนด้วยแรงกดดันทางการเมืองในประเทศมากกว่ากลไกตลาดเสรี ซึ่งสร้างความเสี่ยงต่อห่วงโซ่อุปทานและพันธมิตรทั่วโลก สำหรับผู้บริโภคและธุรกิจไทย นี่คือสัญญาณเตือนว่ายุคของการตรึงราคาน้ำมันราคาถูกกำลังเผชิญขีดจำกัดทางการคลัง และจำเป็นต้องเตรียมแผนบริหารความเสี่ยงรับมือกับต้นทุนโลจิสติกส์ที่อาจทรงตัวในระดับสูง
สิ่งที่เรารู้ (What we know)
- โดนัลด์ ทรัมป์ ระบุว่าสนับสนุนแนวคิดจำกัด/แบนการส่งออกดีเซล และ รมว.คลัง Scott Bessent ยืนยันกำลังศึกษาทั้ง Full และ Partial Export Ban โดยยังไม่มีคำสั่งฝ่ายบริหารบังคับใช้จริง (S&P Global Energy)
- สหรัฐฯ มีส่วนเกินการผลิตดีเซลราว 1.4 ล้านบาร์เรล/วัน ขณะที่ปริมาณการส่งออกเดือน ส.ค. 2569 อยู่ที่ราว 1.6 ล้านบาร์เรล/วัน และ EIA รายงานสัปดาห์สิ้นสุด 11 ก.ย. อยู่ที่ 1.614 ล้านบาร์เรล/วัน
- ข้อมูล สกนช. ณ วันที่ 20 ก.ย. 2569 ระบุฐานะกองทุนน้ำมันเชื้อเพลิงสุทธิติดลบ -92,286 ล้านบาท (บัญชีน้ำมัน -52,256 ล้านบาท และบัญชีก๊าซ LPG -40,030 ล้านบาท) โดยมีรายงานภาระลดลงราว 700 ล้านบาท/วัน
- คณะกรรมการบริหารกองทุนน้ำมันเชื้อเพลิง (กบน.) มีมติปรับขึ้นราคาดีเซล B7 เป็น 41.44 บาท/ลิตร มีผลวันที่ 24 ก.ย. 2569 เวลา 05.00 น. โดยปัจจุบันกองทุนยังคงชดเชยอยู่ที่ 4.43 บาท/ลิตร
- ข้อมูล กฟผ. (ก.ค. 2569) ยืนยันว่าไทยใช้ดีเซลผลิตไฟฟ้าเพียงประมาณ 0.04% ของเชื้อเพลิงทั้งระบบ ผลกระทบหลักจากราคาน้ำมันดีเซลจึงตกอยู่กับภาคการขนส่ง โลจิสติกส์ เกษตรกรรม และราคาสินค้าอุปโภคบริโภค ไม่ได้ส่งผลต่อค่าไฟฟ้าโดยตรง
สิ่งที่ยังต้องจับตา (What we don't know)
- [Attributed Claim] ข้อโต้แย้งของกลุ่มโรงกลั่น: AFPM และ API ระบุว่าโรงกลั่นแถบ Gulf Coast ผลิตเกินความต้องการในภูมิภาค และข้อจำกัดด้านท่อส่งทำให้ไม่สามารถขนส่งผลิตภัณฑ์ส่วนเกินทั้งหมดเข้าสู่ตลาดในประเทศได้ หากสั่งแบนส่งออกอาจบีบให้โรงกลั่นต้องลดกำลังการผลิต (Cut Runs)
- [Scenario Analysis - สหรัฐฯ] แบบจำลอง S&P Global CERA: หากสหรัฐฯ สั่ง Full Export Ban จริง โรงกลั่นสหรัฐฯ อาจต้องลด crude runs ราว 1.9 ล้านบาร์เรล/วัน (~12% ของ throughput สหรัฐฯ) ซึ่งอาจส่งผลให้การผลิตน้ำมันเบนซินลดลงสูงสุดถึง 750,000 บาร์เรล/วัน
- [Scenario Analysis - ไทย] ฉากทัศน์ราคาดีเซลไทย: ณ ราคาประกาศใหม่ 41.44 บาท/ลิตร หากกองทุนน้ำมันฯ จำเป็นต้องยกเลิกการชดเชย B7 ทั้งหมด (4.43 บาท/ลิตร) โดยองค์ประกอบราคาอื่นไม่เปลี่ยนแปลง ราคาดีเซลไทยจะขึ้นไปอยู่ที่ 45.87 บาท/ลิตรทันที และหากรวมแรงกระแทกจากราคาตลาดโลกที่อาจตึงตัวขึ้น จึงมีความเสี่ยงที่จะขยับเข้าใกล้กรอบ 45–50 บาท/ลิตร
- [Scenario Analysis - ตลาดโลก] ฉากทัศน์ตลาดยุโรปและสิงคโปร์: ยุโรปมีภาวะขาดแคลนเชิงโครงสร้าง (structurally short) และพึ่งพาดีเซลจาก US Gulf Coast หากมาตรการเกิดขึ้นจริงจะเพิ่มความตึงตัวและแรงกดดันต่อราคายุโรปอย่างรุนแรง บีบให้ต้องแย่งซื้อ cargo จากเอเชีย ซึ่งอาจดันราคาอ้างอิงดีเซลสิงคโปร์และ crack spread สูงขึ้นตาม
- [Geopolitical Risk] นักวิเคราะห์ด้านพลังงานและภูมิรัฐศาสตร์เตือนว่า การใช้นโยบายสกัดการส่งออกฝ่ายเดียวเพื่อหวังผลการเมืองในประเทศ อาจสั่นคลอนความน่าเชื่อถือของสหรัฐฯ ในฐานะพันธมิตรและซัพพลายเออร์พลังงานหลักของชาติตะวันตก
ฉากทัศน์ถัดไป (What's next)
- ผลการศึกษาความเป็นไปได้ของกระทรวงการคลังสหรัฐฯ (Scott Bessent) ว่าจะเสนอเป็นมาตรการ Full Ban, Partial Ban หรือระงับข้อเสนอ
- การเคลื่อนไหวของราคา European gasoil crack และ Asian diesel crack ในตลาดส่งมอบล่วงหน้า
- แผนการจัดหาสภาพคล่องและการกู้เงินรอบใหม่ของกองทุนน้ำมันเชื้อเพลิงของไทย เพื่อรองรับภาระหนี้ที่กำลังจะทะลุ 100,000 ล้านบาท